2026年版)おこづかい月2.8万円でも配当金は作れる|資産240万・6月の配当実績と、初心者が今日から始める方法
ふう
おこづかい投資家のBLOG
※本記事にはアフィリエイト広告(PR)を含みます。紹介しているのはすべて私自身が6年間使っている証券会社です。
こんにちは、おこづかい投資家 ふうです。
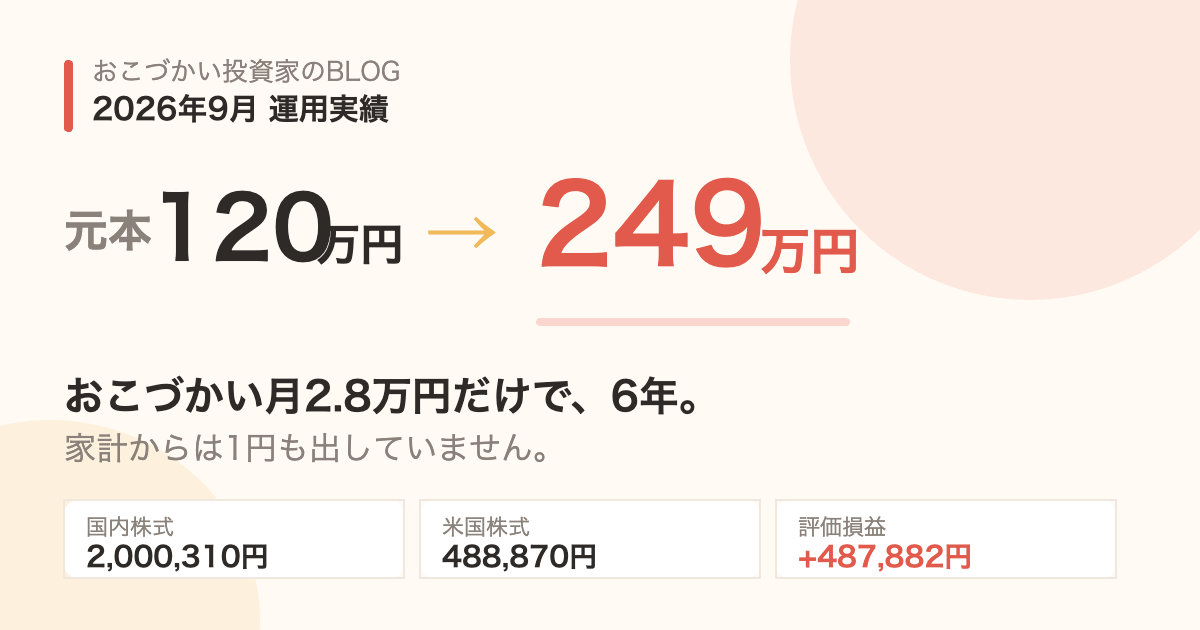
今朝アプリを開いたら、国内株式の評価額が2,000,310円になっていました。
6年前、月2.8万円のおこづかいから100円単位で買い始めた自分に、いちばん見せたい画面です。
この記事では、2026年9月時点の中身をぜんぶ出します。数字の見せ方でごまかさないことだけ気をつけて書きました。
| 区分 | 評価額 | 評価損益 |
|---|---|---|
| 国内株式 | 2,000,310円 | +443,074円(+28.45%) |
| 米国株式 | 488,870円 | +44,808円(+10.09%) |
| 預り金等 | 606円 | — |
| 合計 | 2,489,786円 | +487,882円(+24.4%) |
※2026年9月時点。運用成果は相場によって変動し、元本割れの可能性があります。同じ結果を保証するものではありません。
ここ、ブログでいちばん盛られやすいところなので先に書いておきます。
証券アプリに出ている+24.4%は、「いま持っている株を買ったときの値段(取得価格・約200万円)」に対する損益です。一方で、私がおこづかいから実際に入れたお金は約120万円。元本に対しては約2.07倍になっています。
なぜ取得価格が200万円まで膨らんでいるかというと、途中で売った代金や配当金を、そのまま次の株に回してきたからです。入れたお金は増えていないのに、買った金額の合計だけが増えていく。だから「+24.4%」と「約2倍」は、どちらも本当だけど意味が違います。
それと、国内株の+28.45%と米国株の+10.09%を足して2で割った「約19%」も間違いです。国内が保有の8割を占めているので、加重して計算すると全体は+24.4%になります。細かいですが、こういうところで数字を盛らないのが、6年続けるコツだと思っています。
9月13日に公開した2026年9月の運用実績の時点では、資産は2,407,465円でした。そこから8日で約8万円のプラスです。
うれしくないと言えば嘘になります。ただ、8日で8万円動くということは、8日で8万円減ることもあるということです。6年やってきて学んだのは、こういう週に売買しないほうがいい、ということだけでした。
保有比率は国内株式が約80%、米国株式が約20%です。国内に偏っているのは、単元未満株なら1回2,000円から買えるので、おこづかいの残りで少しずつ足しやすいからです。
一方、2026年に受け取った配当金は84,959円(税引後)。月あたりにすると約7,080円で、おこづかい2.8万円の約4分の1を株が稼いでくれている計算になります。金額の主役は国内株、配当の効率でいうと米国株、という役割分担になっています。
買い方の手順はこちらにまとめています → 単元未満株の買い方【2026年版】SBI証券・楽天証券で1株を買う手順
原資はおこづかい月2.8万円だけ。これは家族との約束です。生活費に手をつけていないから、株価が下がっても家の中がギスギスしません。続けられる仕組みを先に作ったことが、いちばん効きました。
「安くなったら買う」は、6年やっても当てられませんでした。結局、決めた額を淡々と入れるのがいちばん増えています。
今月もENEOSを売って積水化学に入れ替えました。値下がりしたから売ったのではなく、これ以上買い増す予定がない銘柄だったからです。この基準にしてから、狼狽売りがなくなりました。
資産額を書くことにデメリットがないとは思っていません。それでも出しているのは、「月2.8万円でもここまでは来られる」という実例が、6年前の自分にはどこにも無かったからです。
月10万円積み立てられる人の記事は役に立ちませんでした。おこづかいの範囲でやっている人の、増えた月も減った月も含めた記録を残しておきたいと思っています。
2026年10月1日から、楽天証券とSBI証券で「こどもNISA」の口座開設受付が始まります。制度の開始は2027年1月ですが、動くのは今月です。
我が家は子ども名義でジュニアNISAを運用してきたので、その実績とあわせて「やるべきかどうか」をこちらにまとめました。→ ジュニアNISAの実績を公開|0歳から80万円→143万円。こどもNISAはやるべきか
制度の中身だけ知りたい方はこちら → 【2027年開始】こどもNISA完全ガイド|いつから・上限・SBIと楽天どっちで始める?
こどもNISAの口座は、親の総合口座がないと申し込めません。まだ親名義の口座がない場合は、10月1日までにここだけ済ませておくと出遅れません。開設・維持はどちらも無料です。
※楽天証券のボタンは広告(アフィリエイト)リンクです。SBI証券は提携がないため公式サイトへの通常リンクです。
来月もまた、増えても減ってもそのまま書きます。