子ども名義の証券口座はSBI・楽天どっち?6年使うパパが徹底比較【2026年版】
ふう
おこづかい投資家のBLOG
※本記事にはアフィリエイト広告(PR)を含みます。紹介しているのは、私自身が6年間使っている証券会社です。
2026年10月1日、楽天証券とSBI証券で「こどもNISA」の口座開設受付が始まります。制度そのものが始まるのは2027年1月ですが、受付は今年の10月から。つまり「やるかどうか」を決めるタイミングは、来年ではなく今です。
とはいえ、いちばん気になるのはここだと思います。
「子ども名義で投資して、本当に増えるの?」
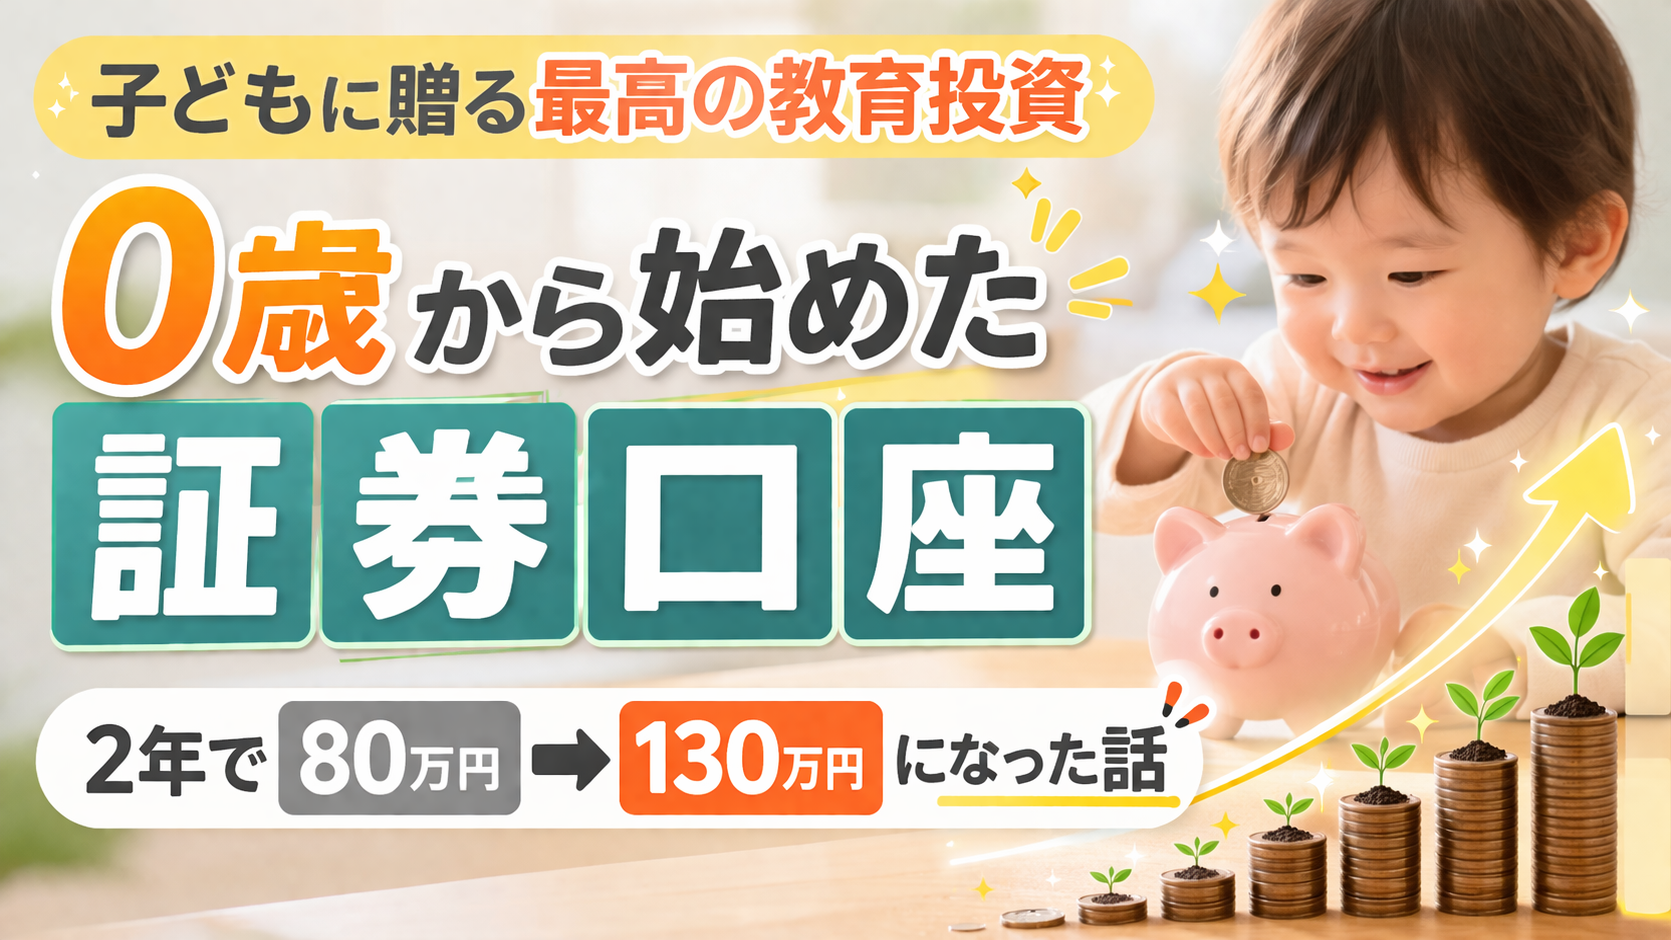
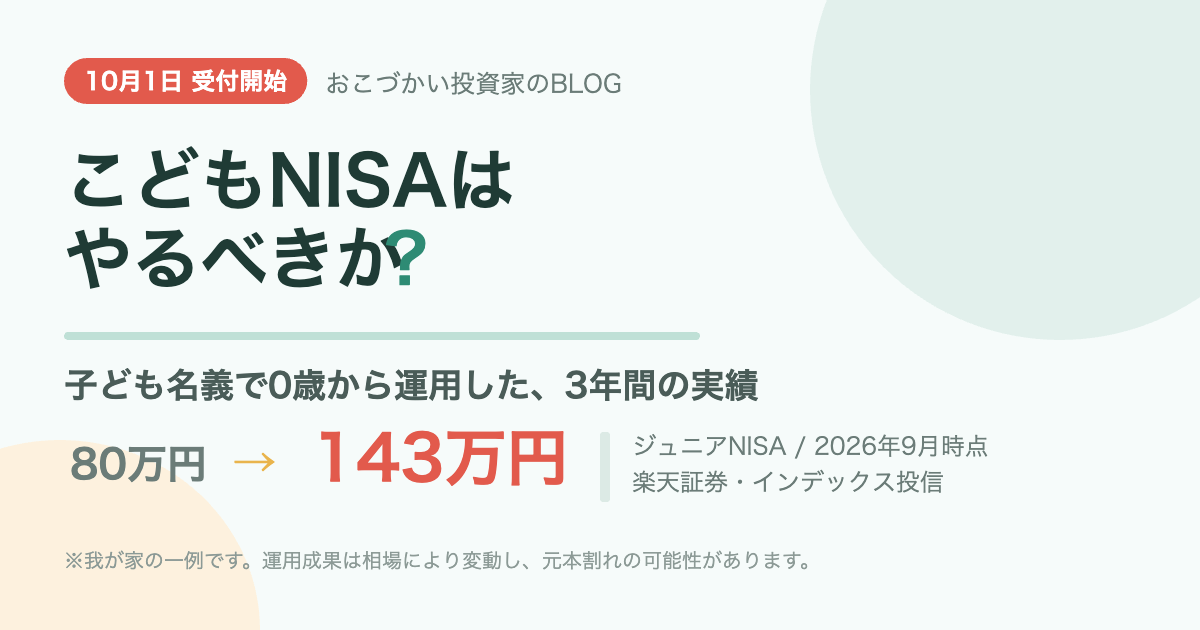
我が家は2023年、息子が0歳のときに楽天証券でジュニアNISA口座を開き、初期資金80万円をインデックス投資信託で運用してきました。この記事では、その約3年間のリアルな実績と、そこから考えた「こどもNISAはやるべきか」の結論を、数字とあわせてお話しします。
先に結論だけ書きます。
制度の細かい中身(いつから・年間上限・ジュニアNISAとの違いなど)は、こちらでまとめています。→ 【2027年開始】こどもNISA完全ガイド|いつから・上限・SBIと楽天どっちで始める?
まず我が家の数字です。相場に恵まれた期間だったことは差し引いて見てください。
| 項目 | 金額・内容 |
|---|---|
| 口座 | 楽天証券のジュニアNISA(子ども名義) |
| 開設時期 | 2023年(子ども0歳) |
| 初期投資額 | 800,000円 |
| 評価額(2026年9月時点) | 約1,430,000円 |
| 損益 | 約+630,000円(+78.75%) |
| 運用期間 | 約3年(2023年に0歳で開設) |
| 中身 | インデックス型の投資信託(一括) |
※我が家の一例です。運用成果は相場によって変動し、元本割れの可能性があります。同じ結果を保証するものではありません。
※子ども名義口座の評価額は2026年9月時点のものです。
正直に言うと、この2年で私がやったことは「買って、見なかった」だけです。子どもの口座は生活費と切り離されているので、下がっても売る理由がありません。これが大人の口座より続けやすい最大の理由だと思っています。
ちなみに私自身の口座も同じです。おこづかい月2.8万円から積み上げた投資元本は約120万円(概算)。それが2026年9月時点で約249万円になりました。約2.07倍です(内訳は 元本120万円が249万円に|日本株200万円を突破しました に全部出しています)。親子どちらも、効いているのは「金額」ではなく「年数」のほうでした。
| 私の口座(2026年9月時点) | 評価額 | 損益 |
|---|---|---|
| 国内株式 | 2,000,310円 | +443,074円(+28.45%) |
| 米国株式 | 488,870円 | +44,808円(+10.09%) |
| 合計 | 2,489,180円 | +487,882円(+24.4%) |
※上表の損益は保有銘柄の取得価格に対するものです。おこづかいから実際に入れた投資元本は約120万円(概算)で、元本比では約2.07倍になります。運用成果は相場により変動し、元本割れの可能性があります。
関連記事:子どもに贈る最高の教育投資|0歳から始めた株式投資 / 子どもの証券口座でHDVを毎月2株、18歳まで買い続けたら?
ジュニアNISAを実際に使ってきた立場から見ると、こどもNISAは「使いやすくなった代わりに、1年あたりの枠は小さくなった」制度です。
| 項目 | ジュニアNISA(終了) | こどもNISA(2027年1月開始予定) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円(月5万円) |
| 非課税保有限度額 | 400万円 | 600万円 |
| 非課税期間 | 最長5年 | 無期限 |
| 払出し | 18歳まで制限 | 12歳以降、一定の要件で可能 |
| 対象商品 | 株式・投信など幅広い | 長期の積立・分散に適した一定の投資信託 |
| 成人後 | — | 18歳で成人NISA(1,800万円枠)へ自動移行 |
※制度の詳細は今後の審議で変更される可能性があります。最新情報は各証券会社・金融庁の発表をご確認ください。
こどもNISAの口座は、2026年10〜12月に受付 → 2027年1月以降に開設という流れです(楽天証券の案内より)。受付の場でつまずかないために、順番はこれだけ意識してください。
楽天証券では、こどもNISA口座の申込に親権者の総合口座が必要です。まだ親名義の口座がない家庭は、ここが済んでいないと10月1日に何もできません。開設・維持は無料で、スマホで10分あれば申し込めます。
手順はこちらで画面どおりに解説しています → 証券口座の開設方法【2026年版】SBI証券・楽天証券をスマホで10分
子どもの口座開設では、マイナンバーが記載された住民票の写しなどをアップロードします(同居の場合)。別居している親権者が申し込むときは追加書類が必要です。取り寄せに数日かかることもあるので、先に動いておくと安心です。
年60万円=月5万円が上限ですが、満額である必要はありません。我が家は「児童手当の範囲内」を基準にしています。家計から出す金額を決めておくと、相場が下がったときにやめずに済みます。
まだ親名義の口座がない場合は、ここだけ先に済ませておけば10月1日に出遅れません。どちらも開設・維持は無料です。
※楽天証券のボタンは広告(アフィリエイト)リンクです。SBI証券は提携がないため公式サイトへの通常リンクです。
ジュニアNISAは2023年で新規買付が終了しており、保有分は非課税のまま持ち続けられます。こどもNISAはこれとは別枠で、新しく始める制度です。
制度上は分けられますが、資金移動と管理が面倒になります。我が家は親子ともに楽天証券に寄せています。比較は 子ども名義の証券口座はSBI・楽天どっち?6年使うパパが徹底比較 にまとめました。
親の口座で新NISAを先に始めておくのがおすすめです。実際に積立を1回でも経験しておくと、子どもの口座の設定で迷いません。
我が家のジュニアNISAは、3年で80万円が約143万円になりました。増えた理由の半分は相場で、もう半分は0歳のうちに始めたからだと思っています。こどもNISAは非課税期間が無期限になり、その「年数」をもっと使える制度になります。
だから答えはシンプルです。やるべき。そして今日やるのは、親の口座を用意すること。
10月1日の受付開始に間に合わせるなら、動くのは今日がいちばん早いです。
※楽天証券のボタンは広告(アフィリエイト)リンクです。SBI証券は提携がないため公式サイトへの通常リンクです。
・楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
・SBI証券「『こどもNISA』口座開設の事前受付を2026年10月1日より開始」(SBIホールディングス プレスリリース)
・マネックス証券「こどもNISAとは?2027年1月開始予定の新制度」
※本記事は2026年9月時点の公表情報にもとづきます。制度の詳細は今後変更される可能性があります。